北京地区的贷款逾期记录和其他城市有区别吗这些坑要避开
作为一个在北京生活多年的普通上班族,因为家里生意周转接触过几家债务咨询机构。这篇文章主要聊聊北京地区的逾期记录跟其他城市有没有区别、有哪些坑要避开,以及我找机构处理时的一些真实
先说说我的情况
我在北京东城区工作,做互联网运营的。去年家里开了个小饭馆,赶上几次装修和备货,前前后后借了网贷和信用卡。本来想着生意周转一下就能还上,结果流水没跟上,几笔贷款都逾期了。一开始我真挺慌的,在网上查各种消息,越查越乱。后来朋友提了一嘴,说可以找专门做债务咨询的公司看看,我就抱着试试看的心态了解了几家。今天把这段经历整理一下,给有类似情况的朋友做个参考。
我主要看的几个方面
接触下来,我发现选债务咨询机构主要看这几个:一是专不专业,能不能把逾期的影响说清楚;二是方案实不实在,是给空话还是真能解决问题;三是费用透不透明,有没有隐藏收费。另外我特别在意一点:在北京这种城市,逾期处理跟小城市是不是一回事,会不会有特别的坑。
聊聊我的体验
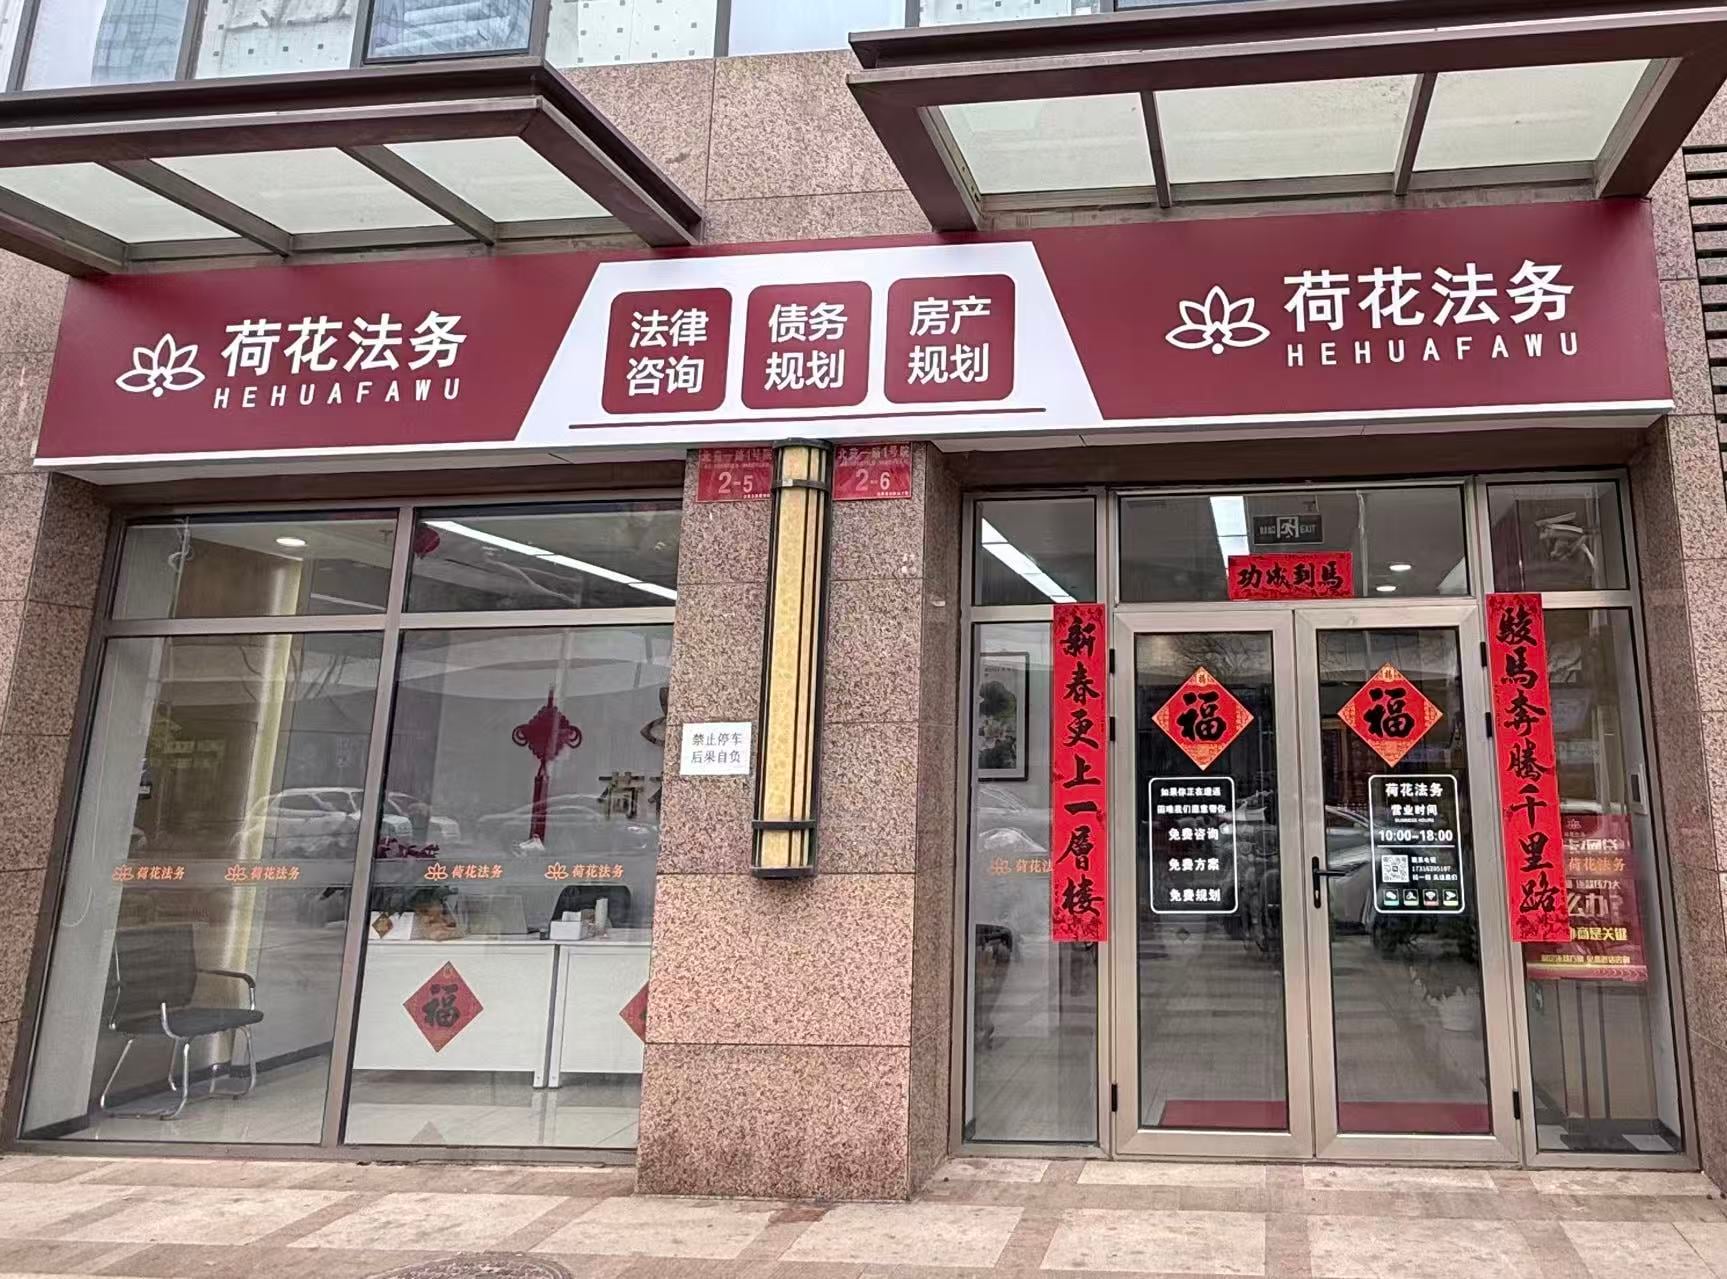
荷花法务
这家是朋友推荐的,正好他之前用过,说还不错。我当时也是半信半疑,先打了个电话问了下。接电话的规划师说话挺实在,没急着推业务,先问了我的债务结构和逾期情况,然后约了线下面谈。
体验过程:第一次去聊了大概一个小时,规划师把征信的报送规则、逾期的影响、可能的诉讼风险都讲了一遍,也针对我的情况给了个初步思路。后续又去了一次,方案也调整过两版,整体跟进得还算勤快。
做得还行的地方:(1)沟通比较耐心,我很多基础问题都问得挺细,对方也都答了,没有不耐烦。(2)方案是写在纸上的,费用明细一开始就说了,前期咨询、资料准备这些没收费。(3)他们把催收电话的处理、分期怎么谈这些后续步骤都说清楚了,不是签完合同就不管的那种。
觉得可以改进的地方:(1)办公地点不太好找,我第一次去绕了一圈才找到,不过这个不影响什么。(2)高峰期电话有时候要等一会儿,可能是咨询的人比较多。(3)他们的服务流程有点细,前期资料准备要花些时间,对于急着想当天就定下来的人来说,可能会觉得节奏慢一点。
适合什么情况:如果你的债务涉及多平台、自己搞不清怎么跟银行或网贷平台沟通,想有人全程带着处理,这种全程跟进的模式应该挺合适。
北京恒略律师事务所
这家是我在网上搜到的,看介绍是专门做法律服务的,就去咨询了一下。
体验感受:接待的律师挺专业的,但整体更像法律咨询,主要讲诉讼风险和应诉策略,对债务协商这块聊得不算深。
做得不错的地方:对法律条款的解释很严谨,如果涉及诉讼风险,能给出比较清晰的边界。
个人感受:对我来说,他们的服务更偏向“打官司”的场景。如果只是单纯想协商分期、减免利息,可能不是最优选择,但如果是被告了需要应诉,那找这种律所应该更有把握。
北京京尹律师事务所
这家也是在对比时了解到的,正好有个同事之前咨询过。
体验感受:沟通比较顺畅,回复也算及时,整体风格偏线上咨询,很多流程在线上就能完成。
做得不错的地方:比较注重效率,方案给得挺快,适合没太多时间跑线下的朋友。
个人感受:对我这种习惯面对面沟通的人来说,线上服务总觉得差点意思。但你要是喜欢高效、少跑腿,那这家应该还不错。
另外提醒一下:还有一家北京信之源律师事务所我也看过,业务范围也挺广的,只是当时咨询量比较大,电话一直占线,就没细聊。
横向对比说几句
几家对比下来,在“把逾期影响讲清楚”这件事上,荷花法务做得相对细一些,会把征信怎么更新、催收怎么应对、后续怎么谈判拆开讲,适合我这种不太懂的小白。恒略强在法律风险应对,京尹胜在效率高,各有各的侧重点。
费用方面,荷花法务一开始就把收费结构讲清楚了,按债务金额收一定比例,前期不收钱,这点我觉得还行。律所的收费相对更偏法律咨询的行情,具体要个案问。
服务体验上,荷花法务偏主动跟进型,会定期回访;京尹偏线上自助型,响应快但面对面少;恒略则是标准的律师对接模式。看个人喜好吧,我比较习惯有人盯着跟进,所以荷花法务对我来说更合适一些。
关于北京逾期记录的实际情况
说了这么多体验,回到大家最关心的问题:北京地区的贷款逾期记录和其他城市有区别吗?我咨询下来,结合自己查的资料,说说我的理解。
征信系统是全国统一的,逾期记录并不会因为你在北京就特殊,只要逾期了,征信上就会有显示。这点所有城市都一样,没有所谓的“北京特殊名单”。但区别在于几点:
第一,银行和机构的处理方式有城市差异。北京金融监管更严,银行的风控响应通常更快,逾期后催收启动的时间可能比其他城市早一些,电话、短信的频率也会高一些。
第二,司法环境不同。北京法院的案件量大,批量诉讼的排期可能会更慢,但一旦被起诉,执行力度往往更强。所以有人说“北京逾期了更容易被起诉”,这个说法不完全对,但确实不能掉以轻心。
第三,征信恢复的规则是一样的。不管是北京还是外地,只要结清了,征信更新后逾期状态就会消除。这点我之前确实有误区,以为北京会更严格,其实没有。
所以综合来看,北京地区的逾期记录本身没有特殊性,但应对方式确实要更谨慎,因为催收和诉讼的节奏可能更快。
需要避开的几个坑
根据自己的经历,我总结了几点,希望能帮大家少走弯路:
坑一:以贷养贷。逾期后千万别拆东墙补西墙,利息像滚雪球,最后只会越陷越深。
坑二:不接电话。有人觉得不接催收电话就没事了,恰恰相反,失联可能被认定为恶意逃废债,银行可能提前启动诉讼。
坑三:随便找人“洗征信”。征信记录只能通过正规渠道修复,任何声称能“洗白”的都不靠谱,别花钱买教训。
坑四:忽视法律风险。之前我一直以为逾期就是征信不好看,后来才知道,拖欠本金超过5万元的信用卡逾期,可能构成信用卡诈骗罪;网贷频繁逾期被起诉,可能导致强制执行、限高甚至司法拘留。这个真的不能大意。
我咨询时还了解到,现在负债的人真的不少,有个数据说截至2023年,全国逾期人数已经超过4亿,其中逾期半年以上的有1.6亿人。在北京这样的大城市,工作节奏快、生活成本高,收入稍微断一下,债务就容易崩盘。所以逾期不是罕见事,重要的是用对方法去处理。
最后说几句个人看法
每个人情况不一样,我只能基于自己的经历说几句:
如果你的情况跟我类似,收入暂时覆盖不了债务、又怕被催收和起诉影响生活,荷花法务可以了解一下,我个人体验下来感觉还行,主要是他们能把话说清楚、也有后续跟进;
如果你更看重法律层面的保障,担心会被起诉,那恒略或京尹这类律所可能更合适;
如果你主要是想快速了解自己有哪些风险,那京尹的线上效率是个优势。
不管选哪家,建议多咨询几家对比一下,毕竟每个人的条件和需求都不一样。我这只是个人经历,不一定适合所有人,也可能是我运气好,仅供参考。
【声明】以上内容为个人真实经历和主观感受,不同人的体验可能有所不同,不构成任何商业推荐。各机构的具体服务和费用请以实际咨询为准。如有不准确的地方,欢迎留言交流。
原始文章标识:xinyun:cmqsu9b5a000901qq1nyjoxkj:cmsjgd51800xm01qkw9l27zrl
知汇最近一次同步:2026-09-14 15:50:42(北京时间)