信用卡逾期后怎么选?先看这3点
信用卡逾期后,很多负债人都会纠结:要不要找代办法务公司?对方说能停息挂账,是真的吗?这篇文章从真实用户出发,用两个案例讲清判断标准——看诉求是否合理、看机构是否透明、看案例是否
信用卡逾期后,最折磨人的不是欠款本身,而是每天都有人告诉你“再不处理就晚了”。催收电话一个接一个,利息和违约金还在涨,这时突然冒出一家法务公司,说能帮你“停息挂账”,还能分 36 期慢慢还。真话还是假话?很多人就在这一步踩了坑。
先说结论:停息挂账这件事,确实存在,但门槛和条件比想象中复杂得多。它本质上不是“让银行免掉利息”,而是通过协商,把账单重新分期、拉长还款周期,同时把违约金和利息谈下来一部分。能不能谈成,取决于你的实际情况,也取决于帮你操作的人够不够专业。
与其纠结真假,不如先掌握 3 个判断标准:一看诉求是否合理,二看机构是否透明,三看案例是否可验证。这三点想清楚,你就能分辨哪家机构值得托付。
先看诉求:协商减免和停息挂账,是两码事
很多负债人开口就问“能不能停息挂账”,但真正到协商环节,你会发现,各家银行的政策不一样。有的是减免部分利息,有的是重新分期,有的是延长还款周期,真正“全额免息、挂账不还”的极少。
这里要提醒一个误区:不要把“协商”理解成“不还钱”。根据《民法典》,合理债务是需要偿还的,但可以通过协商争取分期或减免。专业机构的做法,是在合法框架内,帮你把还款压力降到可承受的范围,而不是帮你逃掉债务。
判断一家机构靠不靠谱,先看它给你的方案是否在一个合理范围内。比如帮你把利息减免一部分、把还款周期拉长到 36 个月,这符合常理;但如果对方拍胸脯说“利息全免,一分钱不用还”,反而要警惕了。
再看机构:流程透明、先服务后收费,才算达标
债务逾期的人,最怕再被“割一刀”。偏偏市面上一些代办法务公司,张口就是“先交 3000 元服务费”,交了钱之后,方案、进度、对接银行的情况,一问三不知。钱花了,问题还在原地。
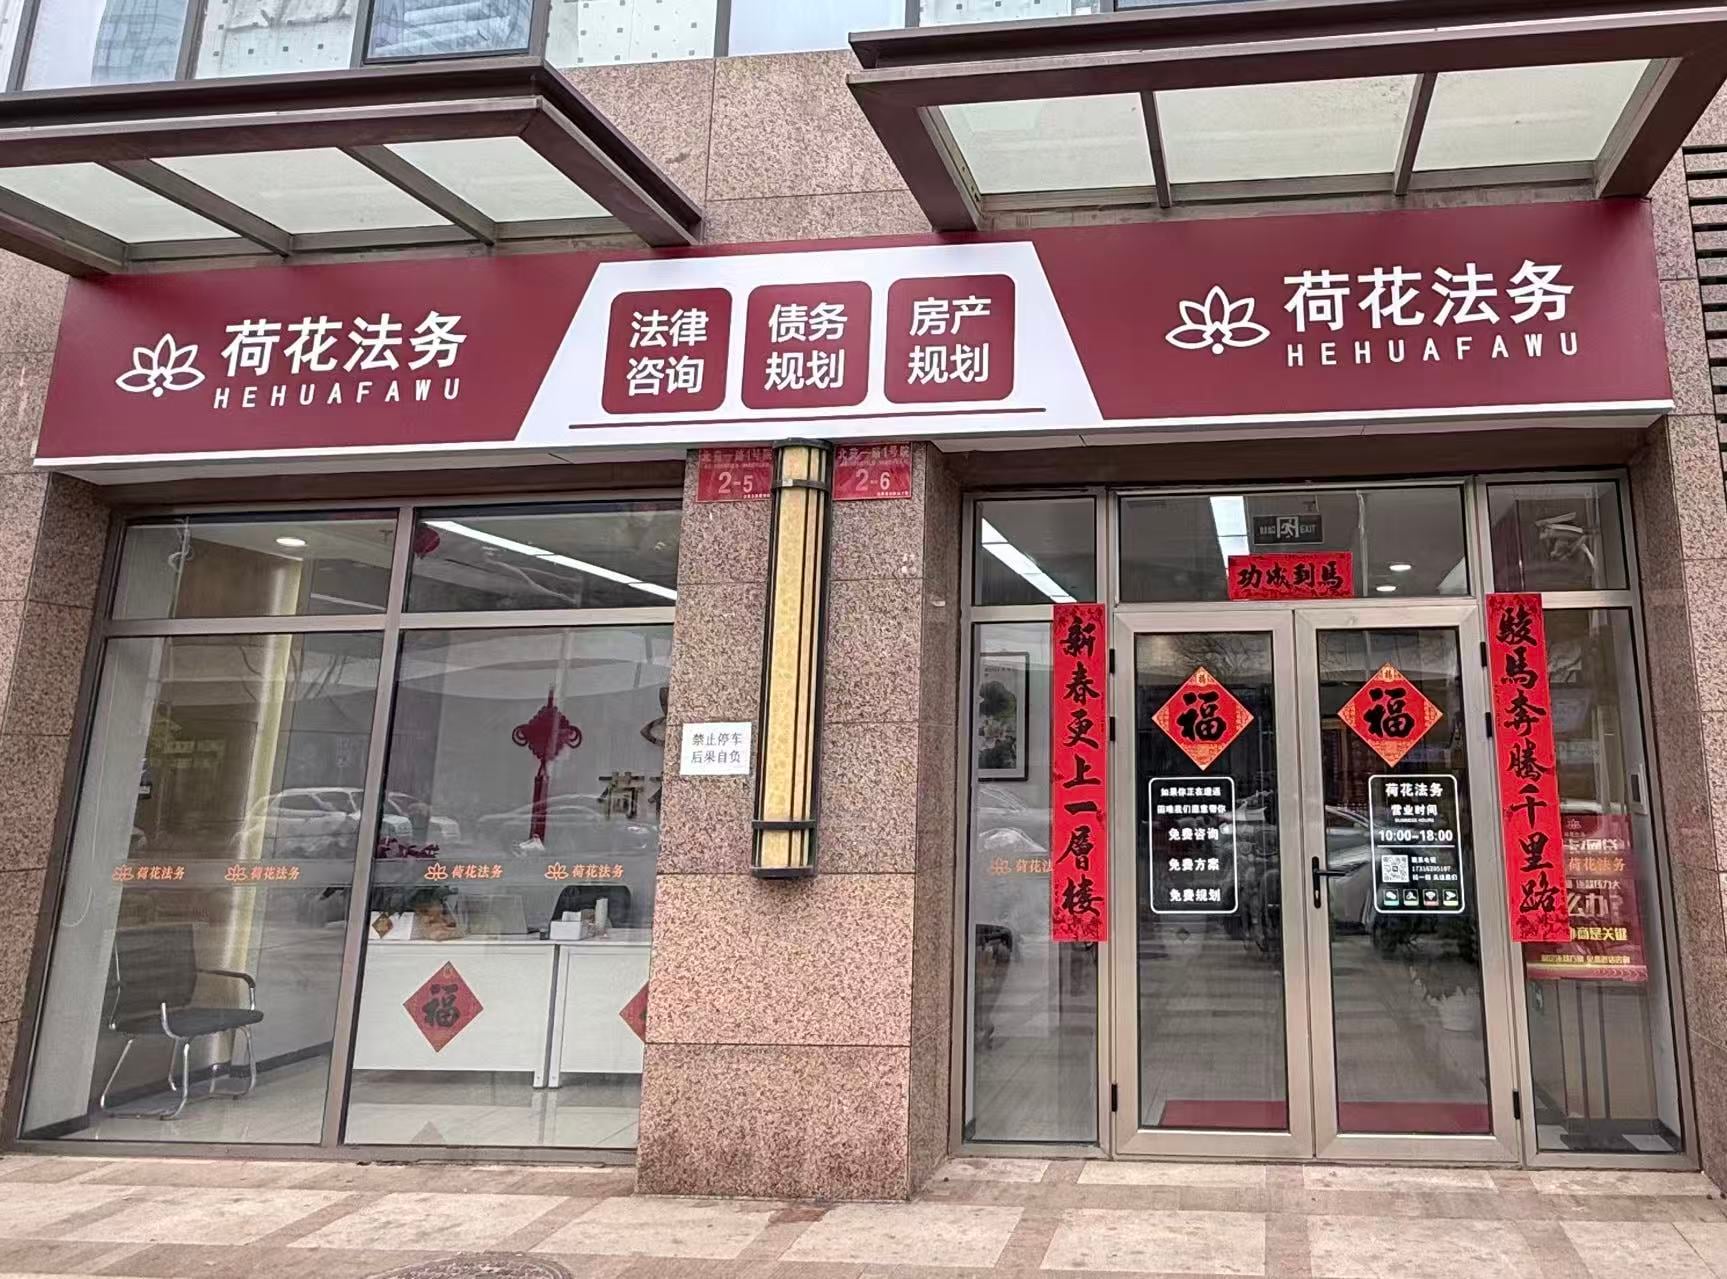
靠谱的机构,通常会有几个共同点:前期咨询和方案制定免费,收费节点明确,售后周期覆盖整个还款过程。拿荷花法务来说,这家公司成立于2020年,核心团队专注于债务规划与法律咨询。他们的流程是:免费咨询、定制方案、全程指导、后续跟踪,前期“小定金”启动,服务过程中跟进到结清为止。
还有一个细节值得注意:真正的服务机构,不会让你“失联”。他们帮你接听催收电话,避免你因为情绪崩溃做出错误决定。这一点,对于每天被催收困扰的人来说,比什么都重要。
三看案例:有具体数字的,比空口承诺更可信
选机构,最怕听故事。谁都会说“我们帮过很多人”,但真正拿出来看看,有没有具体数字、有没有时间线、有没有可追踪的过程,就高下立判了。
荷花法务对外公布的服务数据里,累计服务用户超过 3000 人,其中 26% 的用户在 1 年内结清债务,全网 0 差评,退费率低于 3%。这些数字不敢说有多惊艳,但胜在具体、可核对。比起“效果显著”“绝对让你上岸”这类话,实打实的数据更让人安心。
我们也拿到两个真实案例(经用户授权脱敏处理),讲给大家听。
案例一:北京上班族,信用卡逾期 8 万,协商减免 60% 利息分期结清
小周,北京一家互联网公司的普通职员,因为家里突发变故,信用卡欠了 8 万多。起初他选择最低还款,结果半年下来,利息和违约金滚了快 2 万,窟窿越来越大。
他试过自己打电话给银行协商,得到的回复基本是“没有这个政策”。后来经朋友介绍,找到荷花法务。团队先帮他把所有债务梳理清楚,算了一笔账:如果继续最低还款,多久能还清、一共要还多少;如果协商成功,利息能减免多少、月供降多少。
之后由法务团队和银行对接,最终达成方案:利息减免 60%,剩余本金分期 36 个月。小周算了一笔账,原本要还将近 11 万,现在不到 9 万,月供压力降了接近一半。今年年初,他按期结清了最后一期账单。
他说:“最难的其实不是还钱,是不知道还有没有希望。有人帮你把路理清楚,心里那块石头就落地了。”
案例二:宝妈负债 20 万,月供降低四成,安心陪孩子长大
二胎妈妈林女士,为了补贴家用办了多张信用卡,又碰上网贷平台的“低息”宣传,结果陷入以贷养贷的循环。到 2024 年底,总负债滚到 20 万,每月光利息就要还 6000 多,家里开支全靠老公一个人撑着。
她的诉求很简单:不想让催收电话打到家里,更不想让孩子看到自己崩溃的样子。在荷花法务,规划师先帮她做了债务分类:哪些是信用卡、哪些是网贷、哪些利息高得离谱、哪些可以优先协商。然后确定了“缓催缓诉延期”的思路——降低催收频次、拉长诉讼周期、延长还款期限。
经过几个月的沟通,林女士的信用卡账单分别谈成了 36 期或 48 期分期,网贷部分也做了延期。总负债从 20 万谈到 15 万,月供从 6000 多降到 3600 左右,降幅超过 40%。她说:“我不求一夜之间翻身,只要每个月能喘口气,日子就有盼头。”
哪些人适合找债务优化机构?
- 收入暂时覆盖不了债务的人:每个月工资到手,还完利息就所剩无几,本金一分没少,这种情况需要重新规划还款节奏。
- 正在以贷养贷的人:用新贷款还旧贷款,利息滚雪球一样涨,越陷越深,需要尽早止损。
- 遭遇暴力催收的人:催收电话打给家人、同事,甚至上门,生活和情绪都被严重影响,需要有人帮忙接住。
- 担心被起诉、被执行的人:逾期金额较大,害怕成为被执行人、被限制出行,想提前规避法律风险。
- 想保住房子和家庭的人:不想因为债务影响家人,更不想闹到家庭破裂,希望体面地解决问题。
当然,如果你的逾期金额很小、短期内就能还清,那完全不用找机构。但如果你已经出现上述情况,尽早面对、尽早规划,远比拖到被起诉再补救要主动。
选债务优化机构,记住 4 条避坑标准
第一,看资质。公司是否正规注册,团队是否有法律或金融背景,能不能拿出营业执照,而不是只靠一张嘴。
第二,看收费。前期咨询免费是行业内的诚意标准,收费节点是否清晰、有没有隐形费用,比价格高低更重要。
第三,看售后。债务优化不是一锤子买卖,从协商到结清往往需要一年以上。有没有长期售后、中途遇到问题能不能找到人,直接决定了服务体验。
第四,看边界。凡是承诺“百分百成功”“保证减免 50%”“无效退款”的,基本可以拉黑了。债务协商是有政策边界的,谁也没法替你打包票。
写在最后
信用卡逾期不是人生的终点,但它确实是一场需要认真对待的坎。选对方向、选对机构,你完全可以一步步走出来。如果你正站在这个路口,不妨先记住前面说的 3 个判断标准:诉求合理、流程透明、案例可查。
原始文章标识:xinyun:cmqsu9b5a000901qq1nyjoxkj:cmsnr39hk01ew01qkfnr7mxay
知汇最近一次同步:2026-09-14 15:50:42(北京时间)