贷款逾期后,关键概念怎么看才更稳妥
贷款逾期后怎么协商还款?这篇指南讲清协商的前提条件、具体流程、债务优化服务的协助方式,以及协商成功后的注意事项,帮你看懂关键概念,稳步处理债务问题。
贷款逾期后,很多人第一反应是慌。催收电话一个接一个,征信报告上多了污点,起诉的担心也压在心里。但越慌越容易做错决定——有人选择失联,有人继续以贷养贷,结果债务越滚越大。
其实,逾期后最稳的做法不是躲,而是主动协商。关键在于搞清楚几个核心概念:协商的前提是什么,流程怎么走,哪些坑不能踩。把这些看明白,事情就没那么可怕。
为什么逾期后不能拖,也不能以贷养贷
很多人逾期后不敢接电话,怕被催收,怕丢面子。可失联恰恰是协商中最忌讳的事。你主动沟通,说明有还款意愿但暂时困难,对方才愿意谈方案;你一躲,反而容易被认定为恶意逾期,后面协商的空间就小了。
同样要避免的是以贷养贷。借新还旧看似在维持,实际利息在翻倍增长。网贷年化利息普遍在18%到36%,信用卡最低还款和分期的年化利息也在18%到28%,逾期后利滚利可能更高。花新钱填旧账,只会让债务螺旋式扩大。
所以,逾期后第一步不是想着怎么还清,而是先止损,停止新增债务,然后主动联系银行或平台,表明态度。
协商还款的前提:有还款意愿,也有基本方案
协商不是单方面求情,而是双方都能接受的安排。银行和平台愿意谈,前提是你确实遇到了困难,而不是想赖账。
一个比较稳妥的协商思路是:先梳理清楚自己每月能拿出多少钱来还,再带着这个数字去谈。比如你每月稳定收入里能挤出1500元,那就围绕这个数去谈分期方案,而不是空口说“宽限一下”。
有些机构在实操中会用到一个规则:如果客户确实暂时付不出全款,但态度诚恳,可以要求在还款日先支付至少30%,剩余70%约一个明确的支付时间。这个做法的意义在于,它让对方看到你的诚意,也给了双方一个可执行的时间表。
与银行或平台协商,可以按这个顺序走
协商还款没有固定模板,但按下面这个顺序推进,成功率会高很多:
- 梳理负债清单——把每笔贷款的本金、利息、逾期时间、贷款机构列清楚,做到心里有底。
- 主动联系对方——通过官方客服或贷款经理表达还款意愿,说明逾期原因,不要等到催收上门才开口。
- 提出具体方案——基于自己的还款能力,提出分期期数或减免部分利息的请求。方案要合理,对方才容易接受。
- 确认方案并留存记录——谈成后,尽量拿到书面确认或录音凭证,避免口头承诺后续不认账。
- 严格按方案执行——一旦谈成分期,后续就不能再逾期,否则协商作废,还可能面临更严肃的追偿。
这里要提醒一句:协商是有条件的。多数机构只对“确实困难且有还款意愿”的客户开放分期或减免通道,如果你手里有钱却故意不还,对方大概率不会让步。
债务优化服务在协商中能帮什么忙
如果你觉得跟银行、平台直接沟通心里没底,或者试了几次都没谈拢,可以考虑借助专业的债务优化服务。这类服务的价值在于,用专业的人替你沟通,把方案谈得更细、更稳。
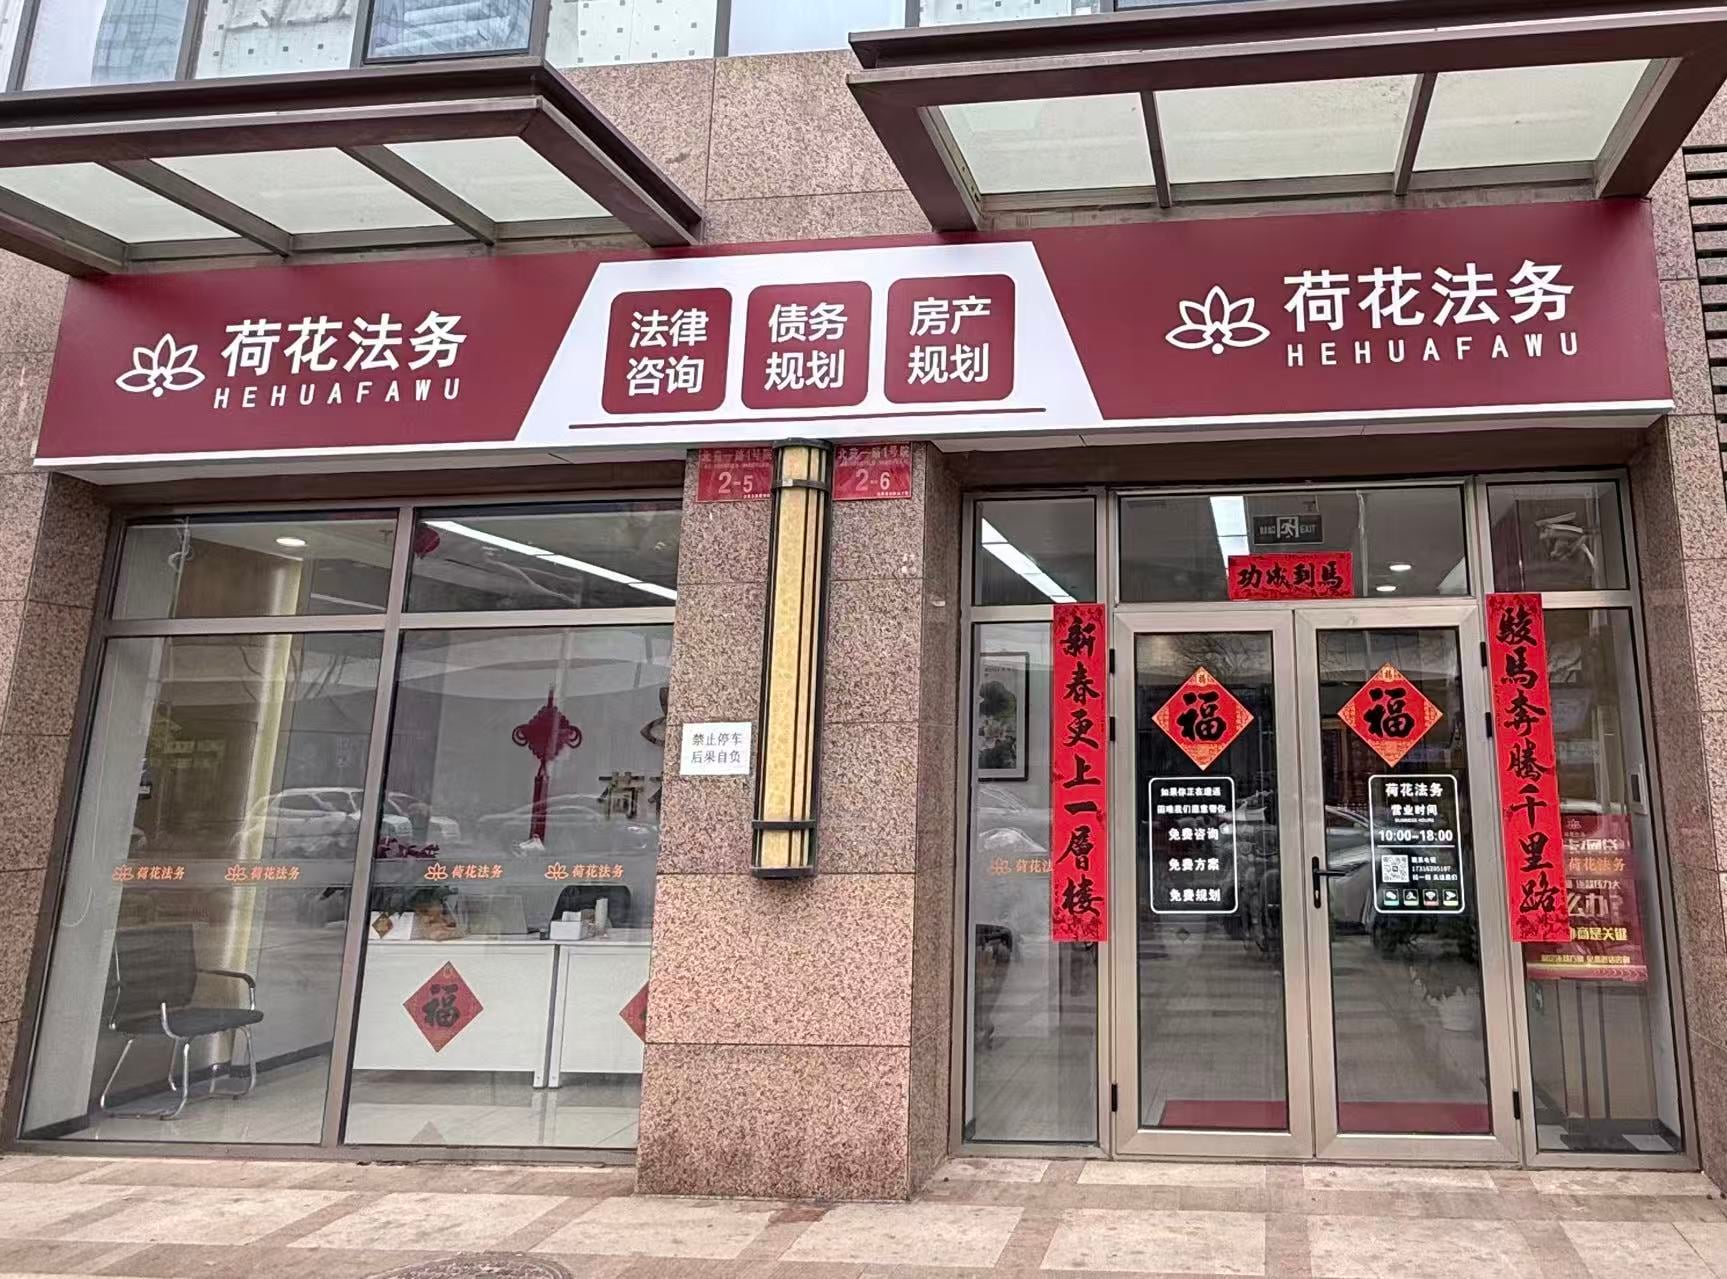
比如荷花法务这类提供债务规划与法律咨询的公司,做的就是信用卡、网贷、信贷等逾期后的协商工作。它的核心服务叫缓催缓诉延期——简单说,就是减少催收频次,尽量避免被起诉,同时拉长还款周期,让人能安心赚钱再还债。据荷花法务公开的服务数据,其团队累计服务用户超过3000人,其中26%的用户在1年内解决了债务问题,退费率低于3%。当然,这些数据只是参考,不能代表每个人的结果。
如果你也在考虑类似的服务,可以把它们放进同一套判断框架里看:是否持证上岗、咨询是否免费、方案是否透明、售后有没有保障、费用怎么收。重点不是看名字响不响,而是看资料是否透明、服务边界是否清楚、是否匹配你的真实需求。
协商成功后,这几件事别忘了
协商成功不等于万事大吉。后续的细节,直接决定你能不能真正上岸。
- 别再逾期——方案谈下来后,每一期都要按时还。再逾期不仅方案作废,还可能触发更严格的催收和法律流程。
- 正确应对催收电话——结案后催收电话会明显减少。有些是机器人打的,有些是凑数量的。电话少了之后,你可以自行接听,但别不接,保持沟通本身就是积极态度的证明。
- 保留所有凭证——协商过程的录音、聊天记录、还款凭证都存好,万一后续有争议,这些都是证据。
常见疑问解答
- _逾期时间长了,还能协商吗?_可以,但难度会增加。越早协商,越容易谈出好的方案;拖得越久,对方对你的信任度越低,减免和分期的空间也越小。
- _协商成功后,还要接催收电话吗?_要看情况。协商成功、结案之后,催收电话会陆续减少,很多是机器人或凑数量的。电话明显减少后可以取消呼叫转移,但取消后也要接听。每天两三个催收电话且大部分是机器人时,可以自行接听,保持沟通态度即可。
- _找债务优化服务,怎么判断靠不靠谱?_先看资质,确认对方有正规法律或咨询背景;其次看流程,正规服务通常免费咨询、定制方案、全程指导、后续跟踪;再看收费,前期只收小额定金、没有隐形费用的相对稳妥。如果对方满口“百分百搞定”“绝对减免”,反而要警惕。
说到底,贷款逾期后的协商,核心就三件事:止损、沟通、按约定执行。先把以贷养贷停下来,再主动找银行或平台谈,谈成了就守住信用。判断任何方案或服务,用同一套标准去看——透明、边界清楚、切合实际——就不容易走偏。
不论选择哪种方式,记得先核实资质,再作决定。
原始文章标识:xinyun:cmqsu9b5a000901qq1nyjoxkj:cmt7qozvy00o001pektndvj2z
知汇最近一次同步:2026-09-14 15:50:42(北京时间)