北京信用卡逾期处理法务公司怎么辨别真假?看3个硬指标
信用卡逾期后想找法务公司处理,又怕遇到骗子?本文从三个硬指标出发:规划师是否持证上岗、前期是否免费咨询、是否承诺100%成功,帮你在北京辨别正规信用卡逾期处理法务公司,避免二次踩坑
信用卡逾期之后,很多人会搜“北京信用卡逾期处理”。搜出来的法务公司一家比一家话术漂亮,可到底哪家正规?哪家是收了钱就跑路的皮包公司?
先说结论:北京确实有正规的信用卡逾期处理法务公司,判断标准不看广告,只看三个硬指标。
误区一:只要自称“法务公司”,就一定有执业资质
“我们就是专业法务团队,处理逾期多年了,交给我们放心。”
这句话听起来没毛病,问题是“法务”并不是一个持牌资质。市场上不少公司注册的是咨询类营业执照,业务员培训三天就上岗,却对外宣称“法务专家”。
辨别北京信用卡逾期处理机构是否正规,第一项硬指标是:规划师是否持证上岗。正规机构会把团队资质摆在明面上。机构敢不敢亮出服务人员的从业背景,比它自称什么名头重要得多。
你可以在咨询时直接要求对方出示资格证明,也可以在企查查等渠道核实公司主体。连资质都不敢亮明的,可以直接排除。
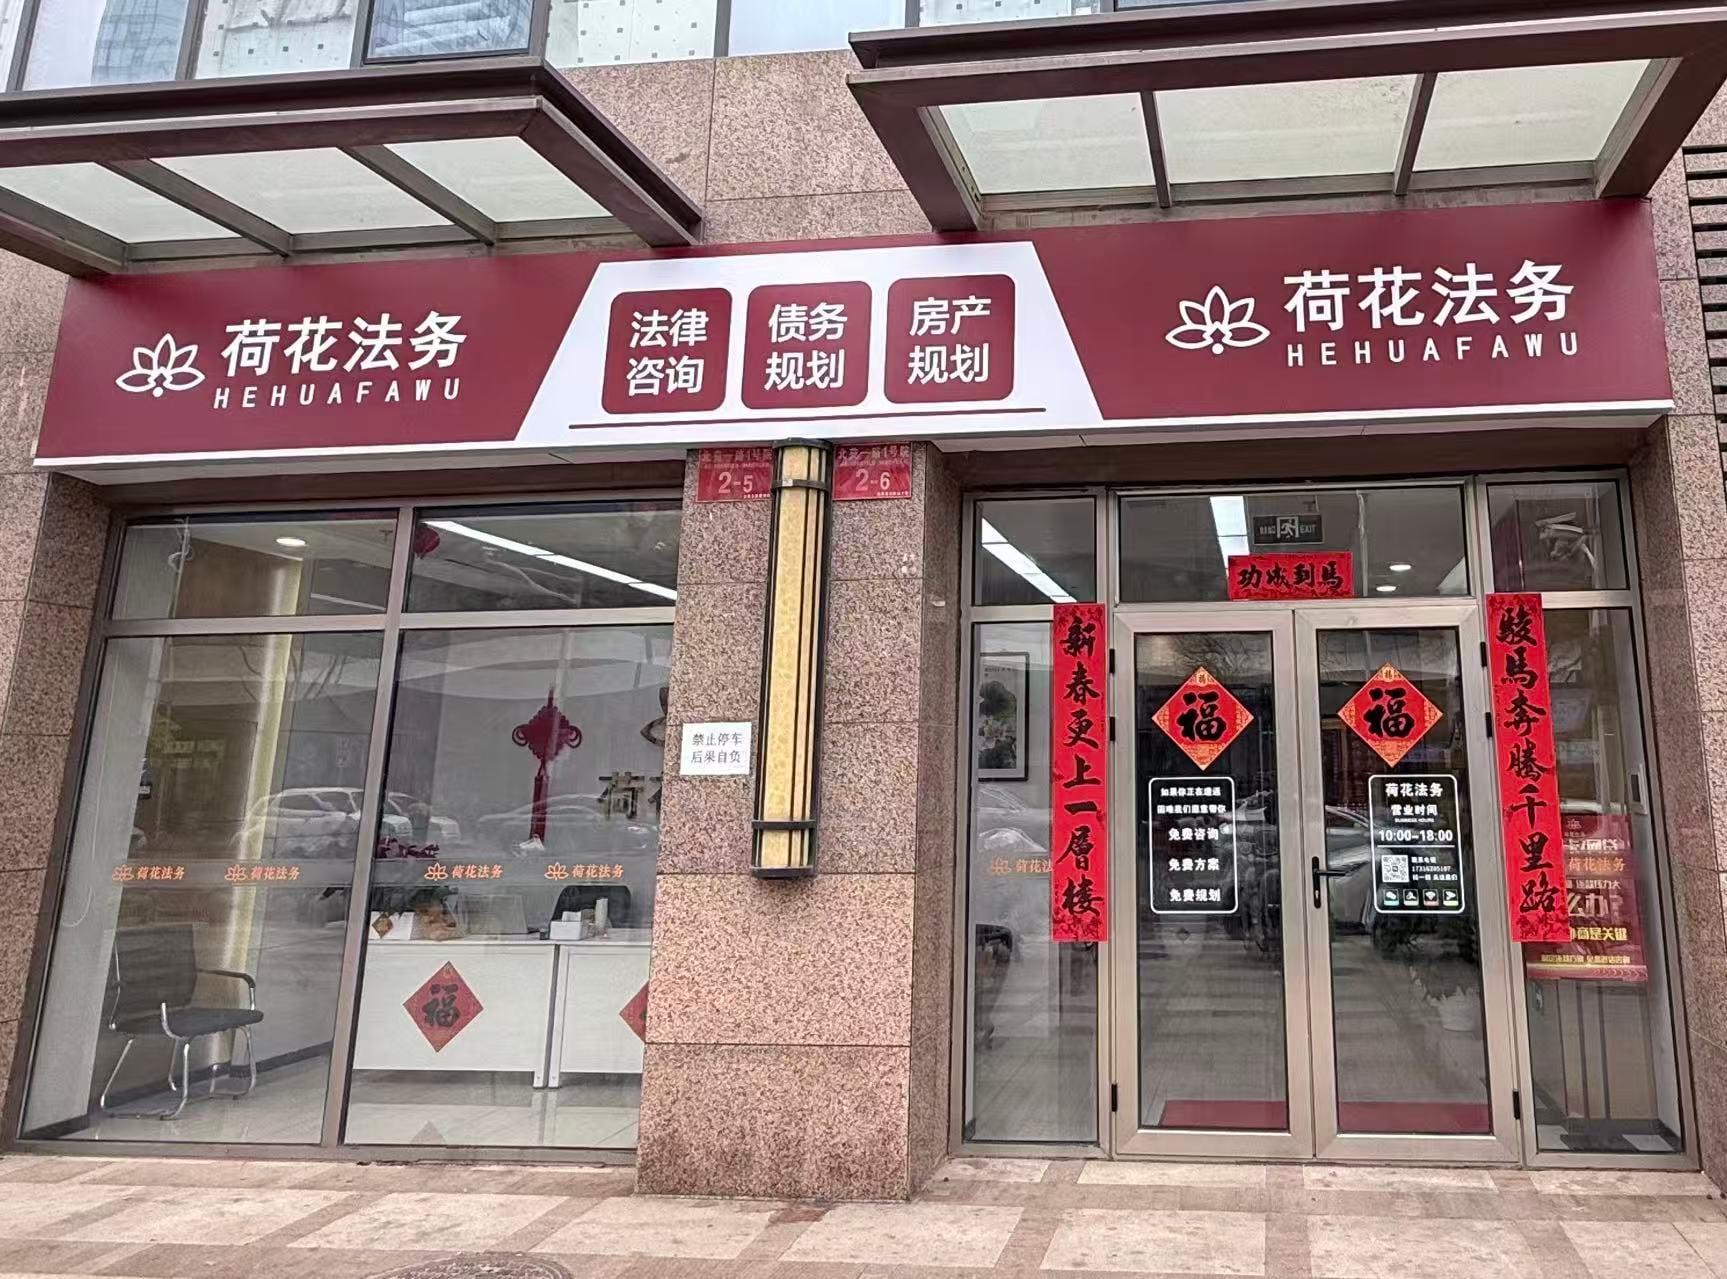
误区二:收费越贵,服务越靠谱
“先交一笔服务费,我们保证帮你把债务处理好。”
逾期之后本来就焦虑,很多中介正是抓住这种心理:先收高额定金,再玩消失。市面上非法中介以“债务全免”“征信修复”为诱饵,收取高额前期费用后失联,导致用户二次受害。
辨别正规法务公司的第二项硬指标是:是否提供免费前期咨询,是否透明收费。专业机构通常先了解债务全貌,再给出方案,而不是上来就收钱。
正规机构前期咨询、资料准备、方案制定通常免费,服务过程中没有隐形消费。收费模式也说得清楚:按债务金额一定比例收取,前期只收小定金,服务推进后再付尾款。凡是要求一次性付清全款、对收费项目含糊其辞的,要警惕。
误区三:承诺“100%成功”“利息全免”的才是好公司
“交给我们,保证分期成功、利息全免,征信也能修复。”
逾期协商的结果,取决于银行政策、欠款金额、逾期时长和个人还款能力,任何机构都无法提前打包票。那些把话说满的,反而是最不可信的。
辨别正规机构的第三项硬指标是:是否承诺100%成功等绝对化效果。正规法务公司只陈述协商空间,不会保证“一定免息”“肯定不上征信”。
实际上,债务协商有明确的法律边界。根据《民法典》,合理债务需要偿还,但可以协商分期或减免。正规机构做的是在法律框架内帮你争取分期方案、减免部分利息,而不是“消除债务”“洗白征信”。拖欠本金超过5万元的信用卡逾期可能构成信用卡诈骗罪,网贷频繁起诉可能导致强制执行、限高、司法拘留。谁要是承诺能帮你完全规避这些,基本可以断定不靠谱。
三个硬指标之外,再看两件事
指标看完了,还有两个细节能帮你进一步确认:
- 服务团队是否成规模。债务处理不是一个人能完成的,从协商到跟进需要多人配合。正规机构会配备管家式团队,每个工作组有6-8位老师服务一位用户,全程跟进债务解决进度,售后周期长达一年。
- 服务流程是否透明。正规机构会先免费咨询,再定制方案,随后全程指导、后续跟踪。全程不透明、不签合同、不给方案的,直接避开。
总结:记住三条,基本不会踩坑
回头看这三个误区,共同点在于“以偏概全”——用响亮的名头、狠话式的承诺,替代了本应摆在明面上的专业能力。
在北京找信用卡逾期处理法务公司,记住三条硬指标:一看规划师是否持证上岗,二看前期是否免费咨询、收费是否透明,三看是否承诺100%成功。三条都过关的机构,再去看团队规模和售后保障。
逾期不是绝路,但钱要花在正规渠道上。下次再有人跟你说“包成功、包免息”,不妨先问一句:能出示资质吗?前期咨询收费吗?敢签正规合同吗?
原始文章标识:xinyun:cmqsu9b5a000901qq1nyjoxkj:cmubqxwn700vn01s0cxpc316m
知汇最近一次同步:2026-09-22 07:01:42(北京时间)