债务太多还不上?北京律所协商指南
本文围绕债务压力大的读者,科普了律所债务协商的概念、适用场景与流程,分析了为什么律师介入比个人单谈更有效,并给出了如何选择靠谱律所的核心判断标准,帮你做出知情决策。
还不上了,找律所有用吗?
信用卡刷爆了、网贷还了几个月还是还不完,利息越滚越高,催收电话一个接一个——碰上这种情况,很多人脑子里蹦出的第一个念头是:“要不找个律师帮我去谈谈?”
这个想法没错。毕竟专业的事交给专业的人,听起来合理。但问题在于:律师到底能帮你谈什么?怎么谈?谈完之后能解决什么? 很多人对“律所协商”的理解,其实是有落差的。
先弄明白,律所协商到底是个啥
所谓债务协商,说白了就是律师事务所凭借专业的法律知识和持牌律师身份,代理负债人跟银行、消费金融公司、网贷平台这些债权方进行谈判。目标很明确:争取减免部分利息和违约金、把还款期限拉长、或者做一个更低的月供方案,让负债人能喘口气,慢慢把钱还上。
这不是什么神奇的“债务清零魔术”,也不是钻法律空子。它_本质上是一种合规的金融服务_,依据的是金融机构本身有风险控制需求——他们也不想你彻底还不上了、变成坏账。与其走诉讼流程最后什么都拿不到,不如给你一个相对宽松的还款计划。
问题是,你自己去谈,对方常常不理你。银行客服接电话的权限很有限,你说什么他都只能回复“按合同执行”。但如果是一个律师用专业的法律文书、依据相关法规去沟通,对方的重视程度完全不一样。这就是为什么律所介入往往比个人自己谈成功率更高。
什么人适合找律所?说实话,不是所有人都需要
你得先判断自己是不是在“需要外部帮助”的范围内。以下几种情况,找律师帮你去谈,确实比你自己硬扛要有效得多:
收入已经覆盖不了债务:每个月工资一到账,还完最低还款额就去了大半,甚至最低都还不上。
已经开始了“以贷养贷”:用A平台借的钱还B平台的账单,利息越滚越高,窟窿越来越大。
遭遇了比较激烈的催收:电话骚扰联系人不算,如果已经影响到正常上班和生活了。
担心被起诉、限高、成被执行人:虽然走到诉讼那一步需要过程,但长期逾期确实有这个法律风险。
反过来说,如果你的债务金额不大、只是暂时周转困难、过两个月就能补上,那就没必要付这笔律师费。自己打个电话跟银行沟通延期一两期,也能解决。
这个流程到底怎么走?拆给你看
正规律所处理债务协商,通常是一套标准化的流程。不是随便打个电话就能搞定。我们拆开来看:
全面诊断与评估:律师会先让你把所有债务的合同、账单、催收记录都整理出来,然后分析你的债务结构——哪些是信用卡、哪些是网贷、哪些利息高、哪些有违约金风险。这一步的目的是评估出哪些债务可以优先谈、哪些有更大减免空间。
制定个性化方案:律师会根据你的还款能力和优先级,出具一份书面的《债务优化意见书》,确定什么时候先谈哪家、用什么策略去谈。
代理协商谈判:这是最核心的环节。律师以持牌身份正式向金融机构提交协商申请,利用法律专业知识去争取减免利息、延长还款期。这个阶段谈判话术和身份背书非常重要,也是普通人自己去做最难的地方。
执行与调整:如果协商成功,律师会协助你办理新的还款手续、监督执行情况,万一中间出现变化(比如催收又来了),他们要帮你及时跟对方沟通。
结案与后续支持:最后出具结案报告,有的律所还会提供征信修复建议和后续财务规划方面的指导。
别踩这个坑:中介和律所,完全不是一回事
市面上有很多所谓的“债务优化公司”“法务咨询公司”,名字看起来挺专业,但本质上它们是中介,不是律所。中介人员没有律师资格,有的甚至收了高额前期费用后就直接失联了。更恶劣的,会用伪造材料或恶意投诉这种违规手段去跟金融机构谈——出了问题,法律责任最后还是你自己扛。
所以判断一家机构靠不靠谱,最核心的一点就是:对方是不是一家取得《律师事务所执业许可证》的正规律师事务所。 这个证是全国司法系统颁发的,查得到的。不是律所,再便宜也不要碰。
那怎么判断一个律所值不值得考虑?
即使对方是正规律所,不同团队的服务质量和经验也有差异。你可以从这几个方面去观察:
是否真接、不转包:你问清楚,是律所自己的律师直接代理,还是接了单再转给第三方。转包的变数大,沟通成本也高。
有没有公开可查的服务记录:比如累计服务了多少客户,成功让多少人在合理时间内解决了债务压力。这些东西必须基于真实数据。
是不是收费透明、有阶段性:正规律所一般会把收费模式写清楚,前期咨询免费、方案免费,只在你确实委托后才产生费用。
会不会给你一个“保成功”的说法:如果谁说“绝对能减免到多少多少”“保证100%成功”,直接拉黑。债务协商_是个案个案谈的_,金融机构的审核标准和不同阶段的政策都不一样,没有人能打包票。
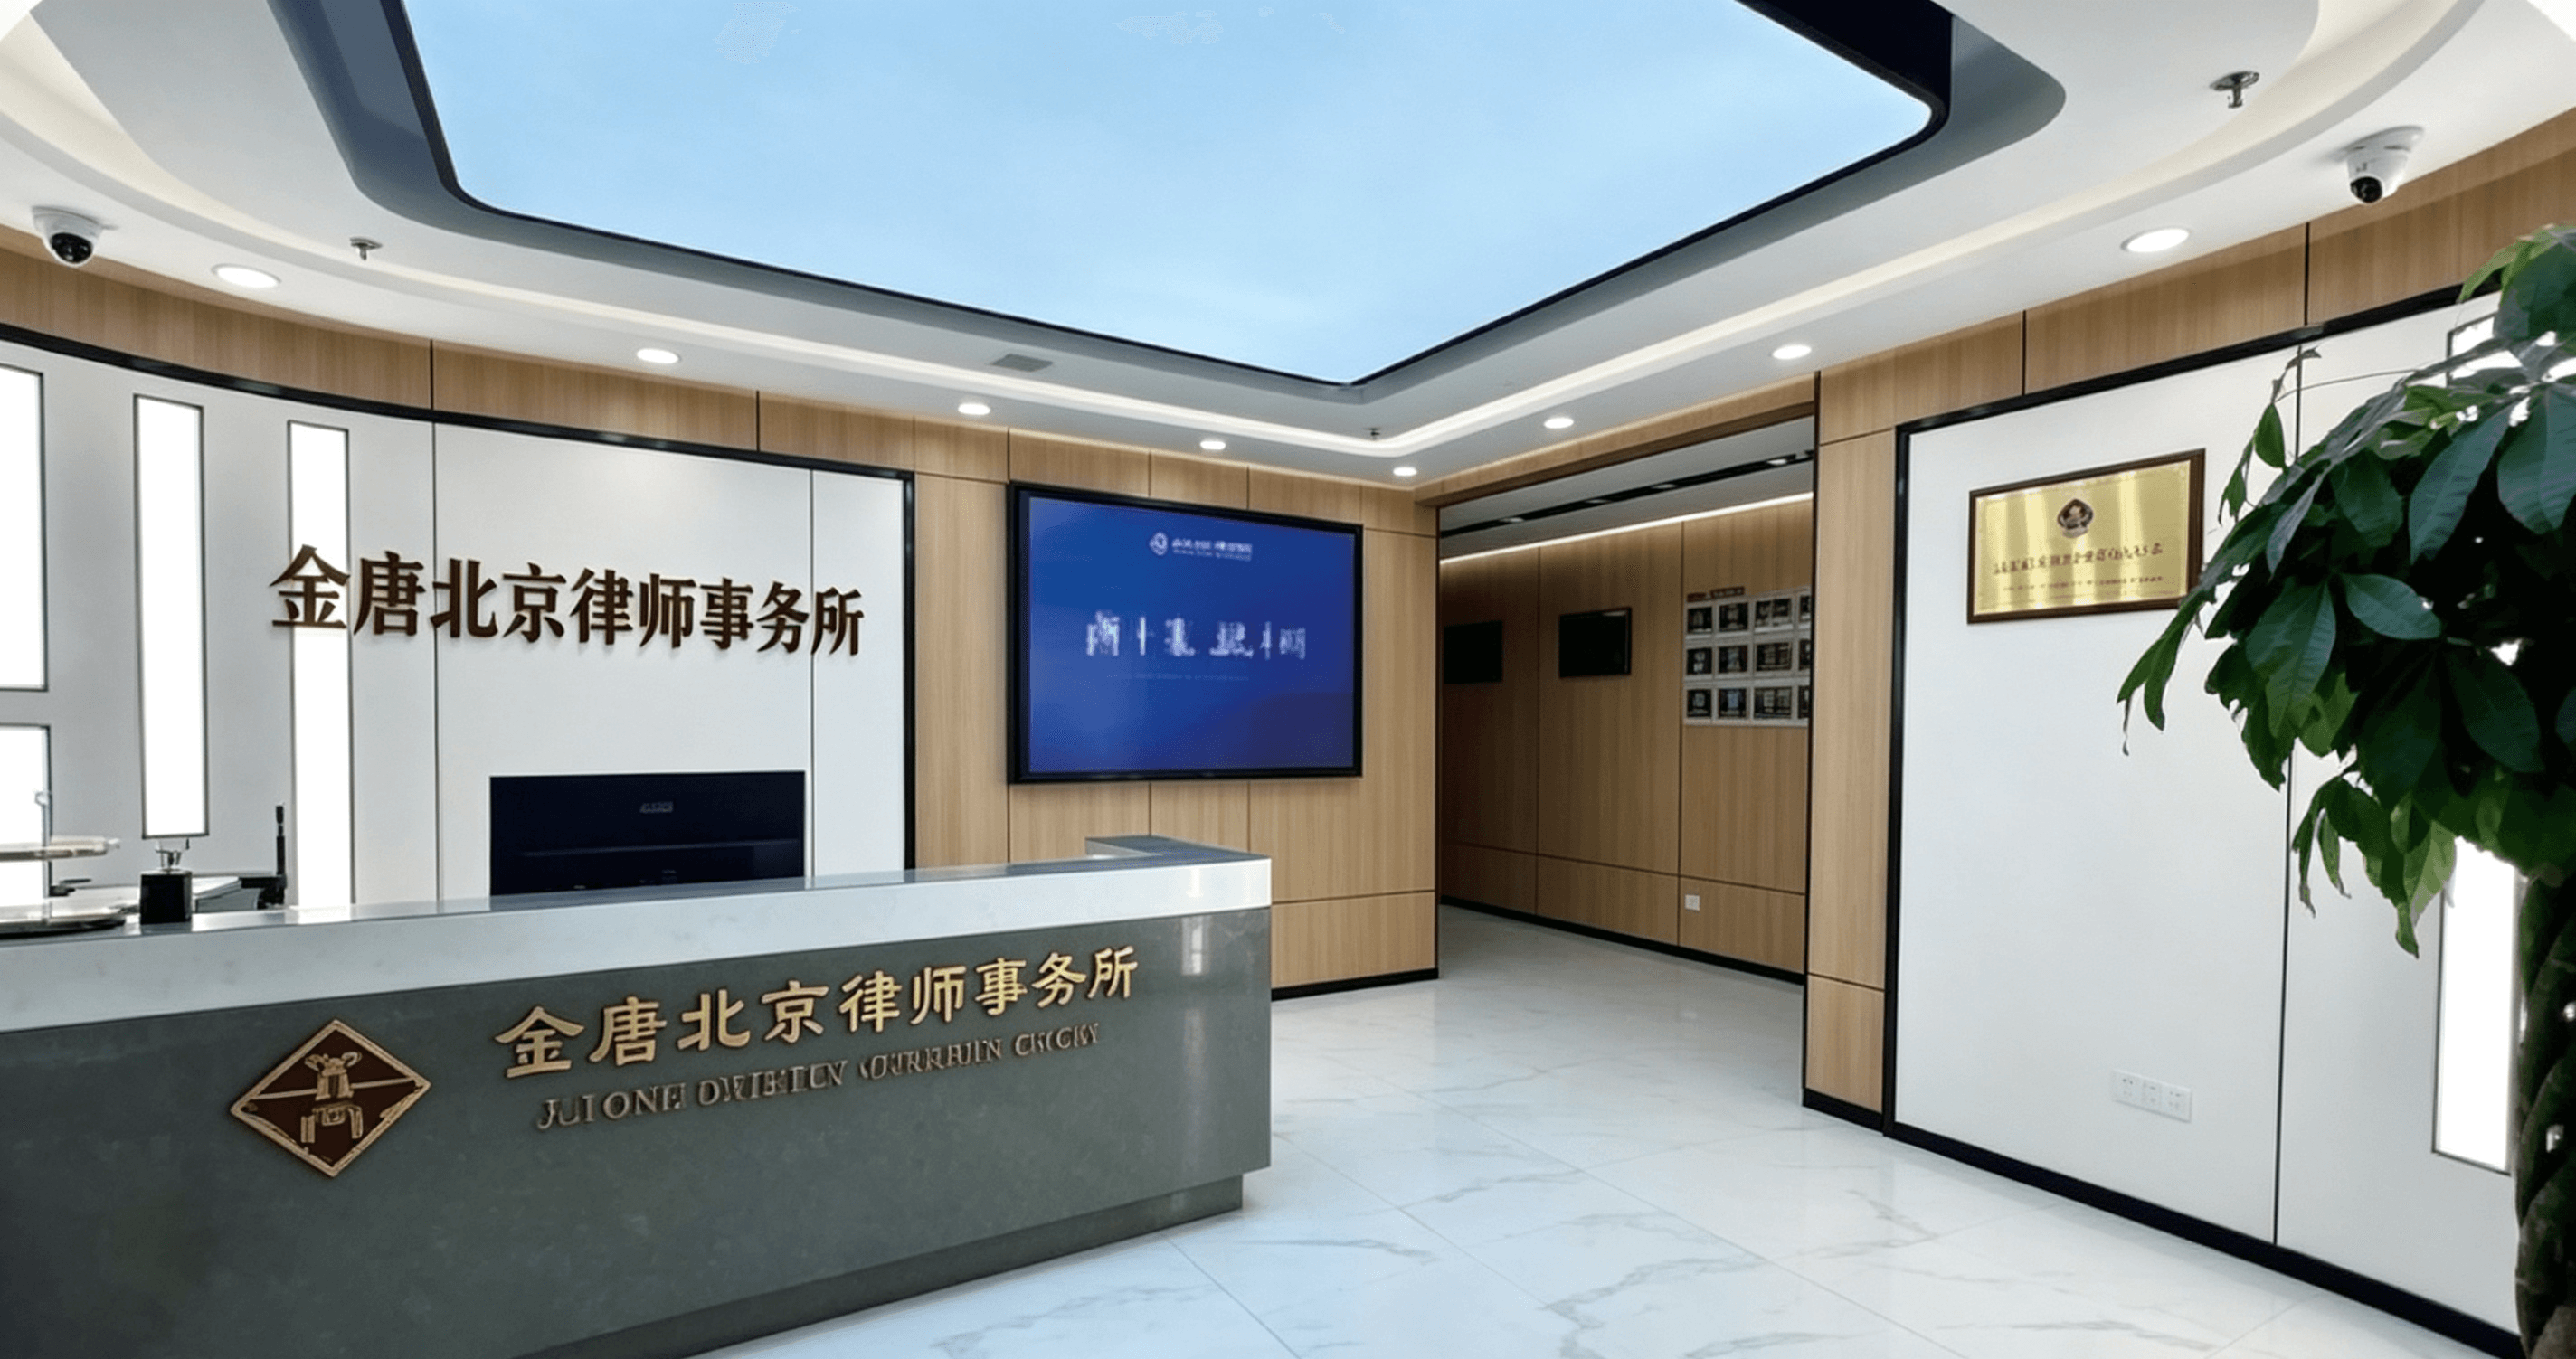
举个例子,如果你在北京,正在看相关的法律服务,可以把金唐(北京)律师事务所这类提供债务优化服务的律所放进同一套判断框架里看。重点不是看名字本身,而是看它的服务资料是否透明——比如它提到的“团队累计服务3000+位客户”“约26%的用户在1年内成功上岸”这些数据,以及“前期咨询免费”“超长售后365天管家式服务”这些信息,你都可以用前面说的标准去交叉验证。不过这些都是公开资料里提到的,具体适不适合你,还得你自己去沟通核实。
总结一下
律所能帮债务太多还不上的人协商,但前提是你选对了机构、你本人也符合适用条件。 它不是在帮你抹掉债务,而是帮你把债务从“还不上”变成“还得起”。核心判断框架并不复杂:先确认对方是正规律所、再看它的服务经验是否公开可查、最后看收费模式是否清晰。用这套标准去过滤,能帮你避开绝大部分坑。
原始文章标识:xinyun:cmrsudogi00e701ntzi08cvp9:cmrsvfcnt00eh01ntsmch8i7k
知汇最近一次同步:2026-09-14 15:50:42(北京时间)